2024年企业股权融资对接服务流程与周期详解
📅 2026-07-16
🔖 一起投资(北京)有限公司:项目投融资对接,企业股权融资,商业项目孵化,资产管理咨询
近两年,一级市场资金端快速收紧,企业股权融资不再是“PPT讲故事”就能拿钱的游戏。我们接触的案例中,很多创始人手握技术专利,却因缺乏系统的融资路径规划,在投资人面前屡屡碰壁。这种供需错配的背后,本质是信息不对称与流程标准化缺失的双重困境。
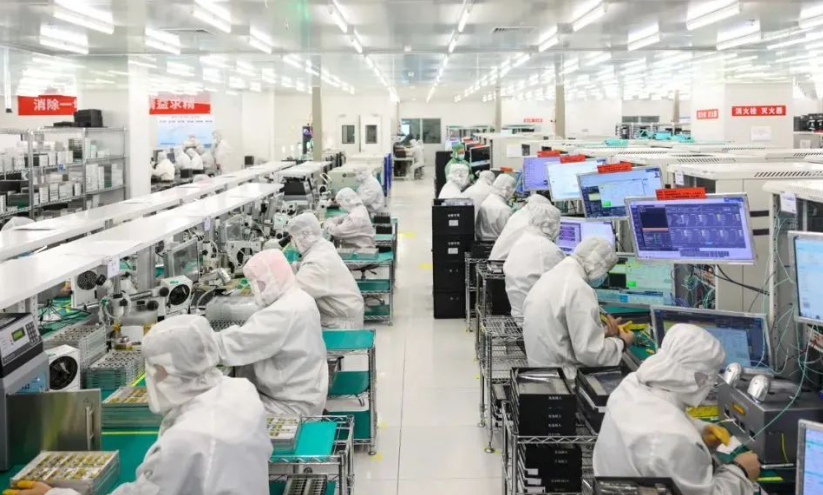
融资对接的底层逻辑:从“碰运气”到“工程化”
传统融资往往依赖创始人个人人脉,效率极低。而专业的企业股权融资服务,本质是一场精密的结构化工作。以一起投资(北京)有限公司:项目投融资对接的标准化流程为例,我们将其拆解为四个核心阶段:
- 诊断与梳理(1-2周):不是简单看BP,而是深入尽调企业的财务模型、股权架构、技术壁垒及行业天花板。很多早期项目失败,根源在于创始人对“估值锚点”缺乏认知,我们会用可比交易法(Comparable Transactions)重新校准。
- 材料重构与定向匹配(2-3周):基于诊断结果,重塑商业计划书的叙事逻辑。关键在于,我们会根据基金的赛道偏好、投资阶段(如A轮、B轮)和地域要求,进行精准定向。例如,对于硬科技项目,我们会重点匹配具有产业背景的CVC基金,而非单纯的财务投资者。
关键周期:为什么说3-6个月是黄金窗口?
很多创始人期望“一个月搞定融资”,这不符合市场规律。从实际执行看,商业项目孵化阶段后的融资对接,通常需要3-6个月。其中,路演与谈判(4-8周)是耗时最长的环节。我们统计过,平均每家企业需要接触15-20家潜在投资机构,才能真正进入TS(投资意向书)阶段。这背后涉及估值博弈、对赌条款的拉锯战,以及法律尽调的反复。
对比而言,那些跳过专业机构、自行对接的创始人,平均融资周期往往延长至8个月以上,且失败率高出约40%。原因在于,他们缺乏对投资人“决策链”的深刻理解——很多基金的投委会是按月召开,错过窗口期就意味着再等一个月。
最后,资产管理咨询的介入能有效降低后续风险。很多企业拿到钱后,因资金使用效率低下或股权结构混乱,导致下一轮融资受阻。我们建议,在融资完成后,立即启动财务与合规的常态化复盘,这比临时抱佛脚要明智得多。